


«On ne demande pas la charité, on veut juste être à égalité avec les autres.»
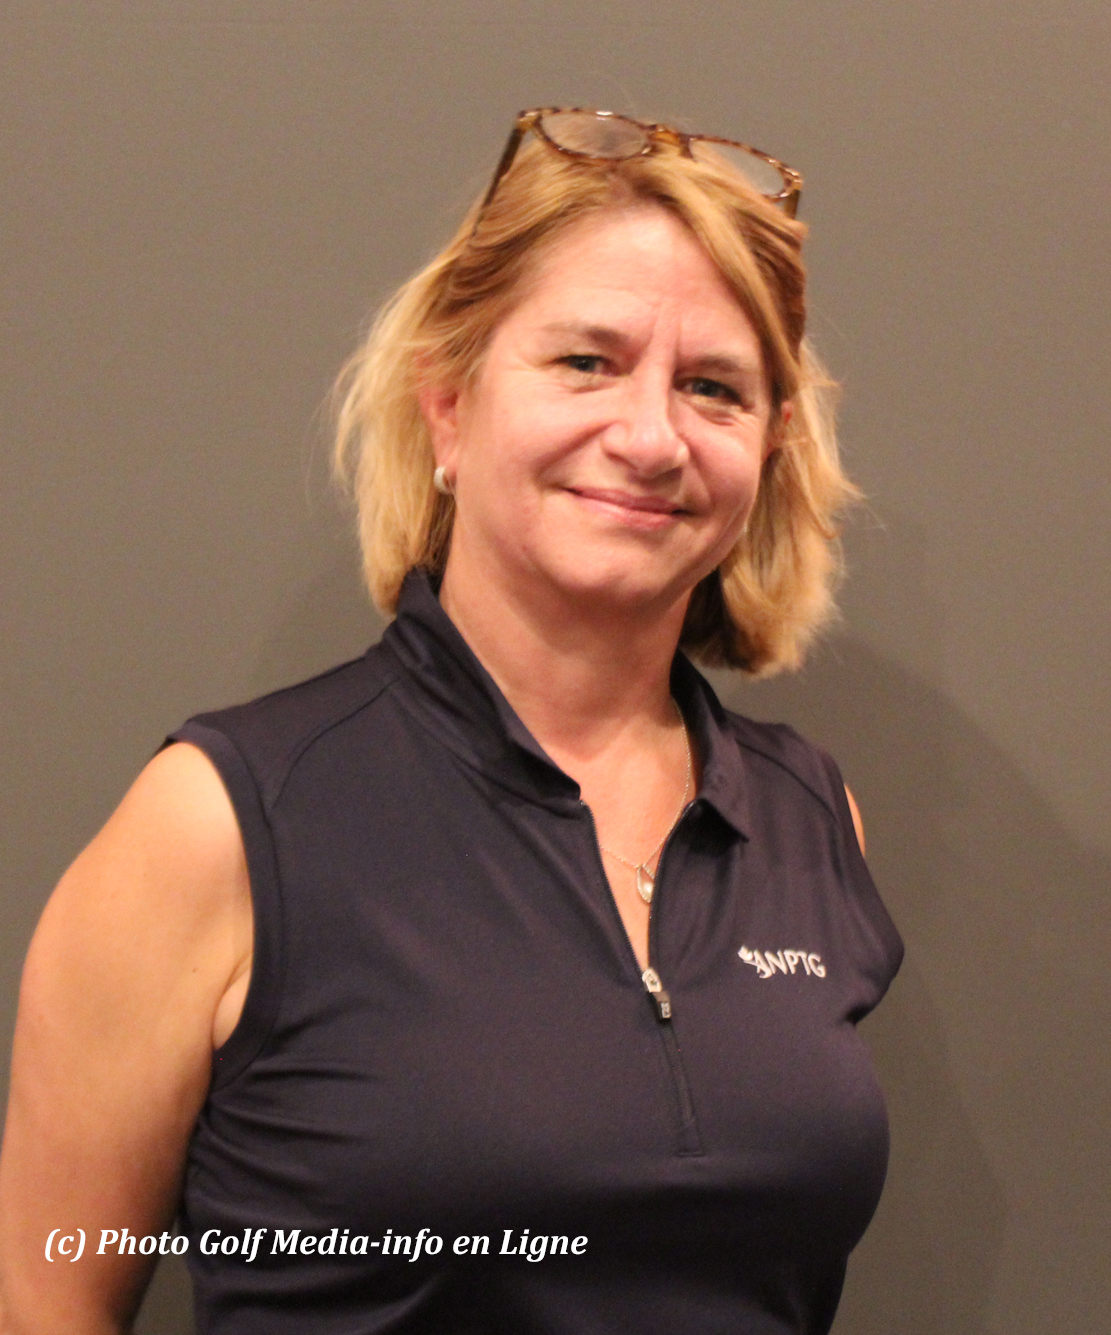
 Présidente de l'ANPTG (Association des Propriétaires de Terrains de Golf), Carole Bergeron insiste : les démarches faites en ce moment (une pétition circule) ne visent nullement à donner des privilèges aux membres des clubs de golf, mais tout simplement à permettre aux clients des clubs de pouvoir déduire leurs dépenses associées au golf.
«Pas leur membership, précise-t-elle. Ce qu'on souhaite, c'est que les dépenses d'entreprises dans le golf soient déduites comme elles le sont dans toute autre activité.»
En vertu de la Loi de l’impôt sur le revenu actuelle, les entreprises canadiennes peuvent déduire 50 % des dépenses admissibles de représentation d’affaires pour un large éventail d’activités servant à établir des relations avec les clients et à faire des affaires, notamment les repas au restaurant, les événements sportifs et les concerts, ainsi que d’autres activités récréatives comme le ski, le tennis et le pickleball.
Le golf, toutefois, est expressément exclu.
L’alinéa 18(1)l)(i) de la Loi de l’impôt sur le revenu, rappelle l'ANPTG dans un communiqué, empêche les entreprises de demander la même déduction lorsque des activités légitimes de représentation d’affaires comprennent une partie de golf avec des clients.
Cette disposition remonte à plus de 50 ans et ne reflète plus la façon dont les entreprises canadiennes exercent leurs activités aujourd’hui, précise les gens de l'ANPTG dans le même communiqué de presse.
«On ne le fait pas pour les clubs, assure Mme Bergeron, on le fait pour les  clients. D'autant plus que tout le monde sait que, s'il y a un endroit où il se brasse pas mal d'affaires, c'est bien au golf.»
L’ANPTG du Canada demande au gouvernement du Canada de moderniser cette disposition afin que les dépenses légitimes de représentation d’affaires liées au golf — plus précisément les droits de jeu et les frais de voiturette motorisée — puissent bénéficier de la même déduction de 50 % que les autres formes admissibles de représentation d’affaires.
Cela ne créerait pas un nouvel avantage fiscal ni un traitement préférentiel pour le golf. Il s’agirait plutôt d’éliminer l’exclusion actuelle et d’accorder aux dépenses de représentation d’affaires liées au golf, un traitement fiscal conforme à celui des autres activités admissibles.
Les représentations des dernières années ont permis de sensibiliser davantage les décideurs.
«Nous avons eu de bonnes réponses en provenance du provincial, mentionne-t-elle. Les gens seraient prêts à bouger à Québec mais attendent que le fédéral, qui a initié cette mesure, se positionne. Si Ottawa se range du côté des golfs, le provincial devrait suivre, nous dit-on.»
Donc la pétition qui circule depuis quelques jours est dirigée vers Ottawa. C'est le député Gabriel Hardy qui, si le nombre de signatures requis est atteint, va la déposer à la Chambre des communes.
Pour signer la pétition: Golf-Fiscalité


